俯瞰對美容業界帶來影響的海外新聞,解說值得注目的重點與報導背後的背景。從全球視角解讀商業潮流。這次舉出發表 2026 年上半年財報的歐洲美容大廠。以類別為單位解讀各公司數字,牽引成長的領域就清楚浮現。近來的全球趨勢,可說被數字證明了。
數字證明的 3 個類別、也在大廠的 M&A 策略
★注目重點
看 2026 年上半年的歐洲美容大廠,「強化哪個類別」分出了明暗。成長明顯的,是易於打出功效與科學根據的「皮膚科學/科學系臉部保養」、把專業知識拓展到居家護理的「高階護髮」、以及在高價位與新形式雙方擴大需求的「香氛」。各公司推進的 M&A,也可視為謀求充實含這些成長類別在內的品牌組合的布局。
2026 年上半年各公司財報,乍看有落差。萊雅營收 237 億 7,610 萬歐元(約新台幣 8,750 億元)、以既有事業基礎(LFL)增 6.8%,營業利益率 21.3%、締造上半年歷來新高。Unilever也是營收 256 億歐元(約新台幣 9,421 億元)、既有事業基礎的營收成長率(USG)增 4.8%,其中 4.2 個百分點由銷售數量增加占據。Puig 營收 23 億 5,400 萬歐元(約新台幣 866 億元)、以 LFL(同店營收前年比)增 4.4%。另一方面,Henkel 集團整體以有機成長增 3.2%,但含美容的 Consumer Brands 部門僅增 1.7%。
不過,若不以企業別、而以類別別重排數字,就看見不同景色。
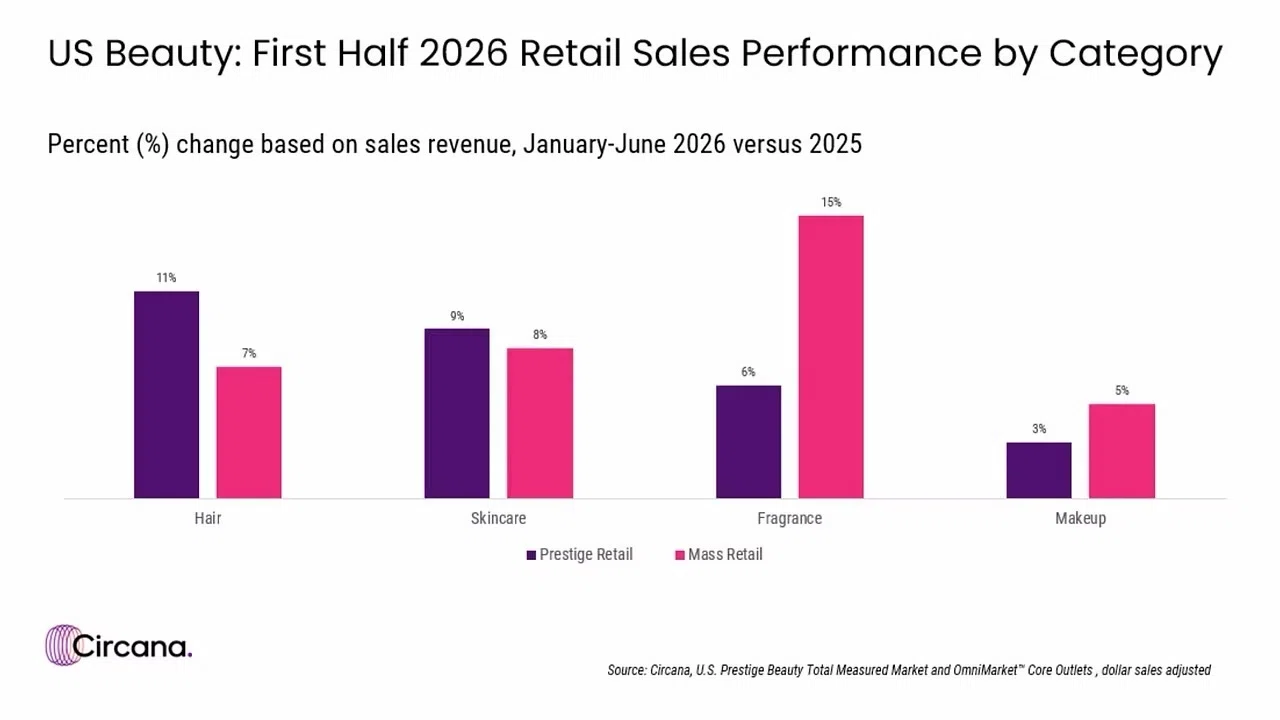
可參考的是美國調查公司 Circana 彙整的 2026 年上半年美國美容市場報告。精品(prestige)與大眾都在金額基礎增 7%,但各類別差異大,精品臉部保養增 9%,其中防曬增 19%、身體護理增 16%。精品護髮增 11%、數量也增 8%,護髮精華約增 60%。另一方面精品彩妝僅增 3%、數量減少。
香氛也穩健。大眾市場增 15%、數量也增 7%,是類別中最高的成長。精品增 6%,數量持平但平均單價上升 5%。成長集中在易於打出機能性與專業性的臉部保養與護髮、以及依然引出高支出意欲的香氛。
出處:Circana 官方網站
這個市場動向,也與歐洲各大廠的部門別業績重疊。
Galderma 的皮膚科臉部保養部門全類別兩位數成長
萊雅的皮膚科美容部門,擁有 La Roche-Posay(理膚寶水)、CeraVe(適樂膚)、SkinCeuticals(修麗可)等,該部門上半年營收 42 億 1,580 萬歐元(約新台幣 1,551 億元)、以 LFL 增 11.3%。大幅超過集團整體的增 6.8%。據稱 La Roche-Posay 的 Cicaplast 系列、CeraVe 的防曬、在北亞暢銷的 SkinCeuticals 等支撐成長。
重要的是,易於提示肌膚煩惱、成分、功效等明確理由,能把皮膚科學與專家推薦和品牌價值連結的領域正在成長。
Unilever 也是,美容與健康福祉部門增 5.9%、數量基礎也增 4.5%,展現超過全公司的成長。不只靠漲價、還伴隨銷售數量增加這點,暗示對該領域的需求本身在擴大。
此外,特化皮膚科學的世界大廠、瑞士的肌膚健康企業 Galderma(高德美),2026 年上半年營收 31 億 3,400 萬美元(約新台幣 1,012 億元)、以匯率中立基礎較前年同期增 24.6%。皮膚科臉部保養(Dermatological Skincare)部門增 16.4%、皮膚科治療(Therapeutic Dermatology)部門增 67.9%、注射型醫美(Injectable Aesthetics)部門也增 12.1%,全類別兩位數成長、上調全年營收展望。也被稱為橫跨醫美、皮膚科醫療、臉部保養的「皮膚科專業企業」的該公司的成長,可說象徵皮膚科學/科學系臉部保養的強勁。
另一方面,2026 年上半年消費者事業以有機成長減 4.0%、下修全年營收展望的 Beiersdorf(拜爾斯道夫),最大品牌 Nivea(妮維雅)減 6.8% 苦戰、拉低整體。但擁有皮膚科臉部保養品牌 Eucerin(優色林)與 Aquaphor 的皮膚科部門維持增 7.8% 的高成長。也就是說,即使在同一企業內,也在擁有競爭優勢的皮膚科、與被迫重構的大眾臉部保養之間分出明暗,這個案例明確顯示決定成長差異的是當前的趨勢類別。
這種向「能說明功效的美容」的轉移,也與近年持續的醫美保養與臨床訴求產品群的成長吻合。不只品牌形象,能向消費者提示為什麼使用、回應哪個煩惱這種根據,正逐漸成為成長的條件。
「把專業技術帶進日常」的護髮成長
第 2 個可舉的成長領域是高階護髮。萊雅的專業產品部門上半年營收 29 億 2,080 萬歐元(約新台幣 1,075 億元)、以 LFL 增 12.6%,是該公司 4 個部門中最高的成長。以 Kérastase(卡詩)、Redken 等沙龍與專業的專業性為起點的品牌牽引成長。地區別上,專業產品部門在北美為個位數後段成長、其他全都兩位數成長、北亞締造 10% 中段的成長。
這裡發生的,不只是沙龍專賣品單純熱賣的現象。而是把在專業領域培育的技術與對功效的信賴,拓展到居家護理的動向。頭髮損傷、頭皮、光澤、老化等,過去在沙龍諮詢的課題,想在自家也用高機能產品護理的需求,拓寬了高階護髮市場的基礎。
同樣傾向在 Henkel 也可見。相對於消費者品牌部門整體增 1.7%,護髮類別增 4.2%,成為該部門最大的成長驅動力。對在 Schwarzkopf(施華蔻)等專業領域有基盤的 Henkel 而言,護髮不是單純的日用品類別。它是易於把專業技術轉換為高附加價值商品、能橫跨沙龍與零售、電商展開的領域。
萊雅與 Henkel 的共通點,是不切割專業用與一般消費者用,把「專業使用的技術」下放到日常的自我護理的發想。就如臉部保養中皮膚科學生出價值,護髮中專業知識本身正成為精品化的根據。
不只高價化、拓寬「入口」的香氛
第 3 個可舉的成長類別是香氛。Puig 的香氛與時尚部門上半年營收 17 億 1,600 萬歐元(約新台幣 632 億元)、占全公司營收 73%。以 LFL 增 3.8%,該公司的事業結構本身提高了與香氛市場動向的連動性。
香氛市場想注目的,是並非只靠高級化成長這點。前述 Circana 的調查中,精品在數量持平之下平均單價上升,另一方面大眾在數量本身增 7%。一邊漲價一邊維持高級品價值的動向,與增加更輕鬆享受香氣消費者的動向同時進行。
Puig 也在 2026 年第 2 季,以奢華小眾的 BYREDO 與老牌奢華的 Penhaligon’s 等投入身體噴霧。透過準備比傳統淡香精(eau de parfum)等更易嘗試的形式,被定位為不只既有香氛愛好者、還拓寬含年輕層在內新消費者進入品牌入口的施策。
可見品牌組合重構意圖的 M&A
踏著這些類別別的動向,2026 年接連的歐洲大廠 M&A 與事業重組的背景就浮現。
其中象徵性的是 Henkel 取得 OLAPLEX。2026 年 3 月以約 14 億美元(約新台幣 452 億元)締結收購合約的 OLAPLEX,是以著眼於毛髮內部結合的鍵結修復(bond-building)技術為核心、從沙龍成長起來的高階護髮品牌。Henkel 被認為想在以 Schwarzkopf 等培育的既有護髮事業,加上以科學為起點、高單價的品牌,進一步強化專業與精品領域。
萊雅也透過 2026 年 3 月底完成取得 Kering Beauté,納入 Creed 等高級香氛資產,同年 7 月締結關於 Gucci 品牌香氛與美容產品的 50 年獨家授權合約(預定 2027 年 7 月 1 日生效),此外在印度就取得數位優先個人護理企業 Innovist 過半股權達成協議。這可視為不是單純增加品牌數,而是從外部補足香氛、機能訴求型美容、成長市場這些自家今後想加厚領域的動向。
Unilever 也在 2026 年 3 月,發表把食品事業與美國 McCormick 整合並切離的計畫。預定 2027 年年中的交易完成後,打出成為以美容與健康福祉、個人護理、居家護理為支柱的 HPC(居家與個人護理)企業。這可說是改變企業本身事業構成的長期品牌組合重構。
如前所見,在皮膚科學、高階護髮、香氛這 3 個領域放多少比重,正是說明各公司成長率差異的最大要因。接連的 M&A 與事業重組,讓這個結構更加鮮明。可說不只是如何有效率地營運現有品牌,而是重新選擇「今後把自家營收與利益的重心放在哪個類別」的競爭已然開始。
撰文:そごうあやこ(Ayako Sogo)
精選圖片:zahidyounas/stock.adobe.com
本文出自經營 @cosme的日本上市公司 istyle 集團 旗下媒體 BeautyTech.jp,專注報導全球美妝科技與創新趨勢。並由CMRI美妝行銷總研全責翻譯。
CMRI美妝行銷總研 隸屬於istyle集團台灣子公司 i-TRUE 艾思網絡,專注台灣美妝市場趨勢與消費洞察分析。