本次報告根據 2026 年 9 月 1 日至 9 月 30 日期間,消費者於 @cosme 的瀏覽行為與口碑資料整理而成。報告採用 Organic Search 商品主頁瀏覽數據,聚焦具主動搜尋與資訊檢索意圖的使用者,觀察當月美妝市場關注度的變化。
報告內容除了掌握整體市場短期概況,也著重於以下三項重點:
- 本月熱門關注品牌:觀察品牌排名變化、成長動能及主要帶動商品。
- 本月熱門屬性與產品:了解三大領域的關注重點,以及哪些產品吸引消費者目光。
- 新品表現與即時訴求:分析新品瀏覽占比與升火率,辨識高聲量及高轉化潛力商品。
*報告中新品定義為當月往回推 2 個月內上市之商品。
一、整體市場重點趨勢
9 月美妝市場延續換季需求,整體關注焦點明顯從盛夏防護轉向「滋潤修護、唇部照護與香氛體驗」,整體 Organic 商品頁流量較 8 月成長約 4.2%。其中,臉部保養仍是最大流量來源,占比達 47.7%,較上月增加 0.4 個百分點;香水香氛占比則由 4.4% 增至 4.9%,成為本月占比成長較明顯的領域。相較之下,彩妝產品占比小幅下滑至 25.6%,美體美髮也下降至 19.6%,反映市場注意力正由外在妝效與基礎清潔,轉向更具季節感的修護、滋潤與感官型需求。
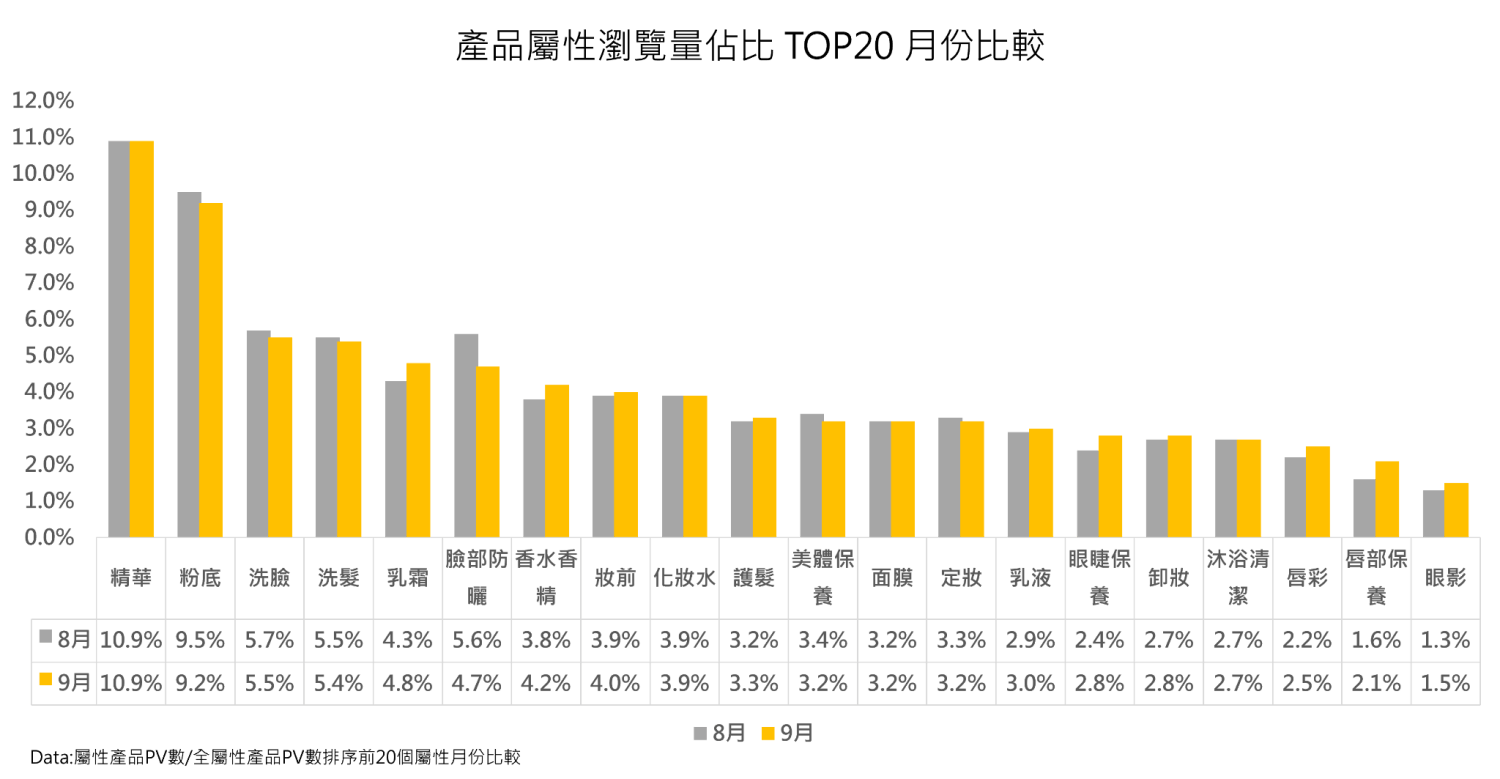
從產品屬性來看,乳霜、唇部保養與香水香精是本月成長最明顯的三大品類。乳霜占比由 4.3% 增至 4.8%,並在臉部保養領域中取代臉部防曬進入前三名,入秋後消費者開始將保養重點放回屏障修護、滋潤補水與抗老維穩。唇部保養占比則由 1.6% 增至 2.1%,與唇彩關注升溫相互呼應,唇部相關需求不只停留在妝容表現,也逐步延伸至日常護理。香水香精占比由 3.8% 增至 4.2%,香氛在換季情境中具備更強的情緒陪伴與生活風格價值。
- 成長較多的屬性為乳霜、唇部保養、香水香精。
- 下滑較多的屬性為臉部防曬、粉底、洗臉。
臉部保養
臉部防曬由 5.6% 降至 4.7%,是本月下滑最明顯的屬性。這並不代表防曬需求消失,而是防曬從夏季的成長主軸回到穩定基礎需求;市場新增動能則轉向更符合入秋情境的乳霜、修護精華與唇部照護。
彩妝產品
彩妝方面,粉底、妝前與定妝仍支撐主要流量,其中粉底占彩妝關注度 36.1%,妝前為 15.5%,定妝為 12.3%。不過粉底與定妝占比較上月略降,顯示底妝雖仍是彩妝核心,但消費者注意力正在分散至唇彩、新品氣墊與兼具保養感的底妝產品。
美體美髮
美體美髮領域雖然整體占比下降,但內部結構出現值得關注的轉移。洗髮仍以 27.3% 占比居首,護髮與美體保養分別為 16.6% 與 16.5%;其中護髮排名上升,並與髮油、修護洗髮、頭皮控油等商品動能相互呼應。這代表美體美髮需求並未單純走弱,而是從基礎清潔導向更細緻的「髮絲修護」與「頭皮管理」。
不分類關注度 TOP15 商品

本月不分類 TOP15 商品呈現多元並行的市場結構,由洗護、精華修護與底妝共同支撐。CeraVe 適樂膚共有三款商品入榜,涵蓋修護乳、抗粉痘潔面與 A 醇精華,反映屏障修護、抗痘清潔與抗老保養仍具穩定吸引力。底妝方面,MAQuillAGE 心機彩粧「心機星魅輕羽粉餅 EX」、SHISEIDO 資生堂國際櫃「超聚光持久霧光粉底精華」、KISSME FERME「裸光持久精華粉底」與 CLARINS 克蘭詩「黃金雙萃精華粉底液」皆進入榜單,顯示消費者仍關注持妝、霧光與精華型底妝等兼具妝效與膚感的產品。
整體來看,9 月美妝市場不再由單一季節性品類主導,而是進入「頭皮管理、修護抗老、換季滋潤與底妝持妝」並行的階段。對品牌而言,防曬雖仍是全年基礎盤,但入秋後的成長機會更集中在乳霜、唇部保養、修護精華、頭皮控油與香氛體驗。後續溝通若能結合換季情境,強化「修護、穩定、舒適感與日常儀式感」等訊息,將更有機會承接消費者從夏季防護轉向秋季養護的需求變化。
二、本月熱門關注品牌
9 月美妝市場的品牌競爭,呈現出明顯的換季轉向:消費者關注不再只集中於夏季防曬與基礎清潔,而是進一步移動到抗老精華、乳霜、眼周保養、唇部修護、髮絲修護與頭皮管理等更細分的需求。從各領域品牌表現來看,頭部品牌雖多數仍維持領先位置,但部分品牌占比已出現回落,顯示市場注意力正在被新品、專櫃修護訴求與季節性保養情境重新分配。
[臉部保養]
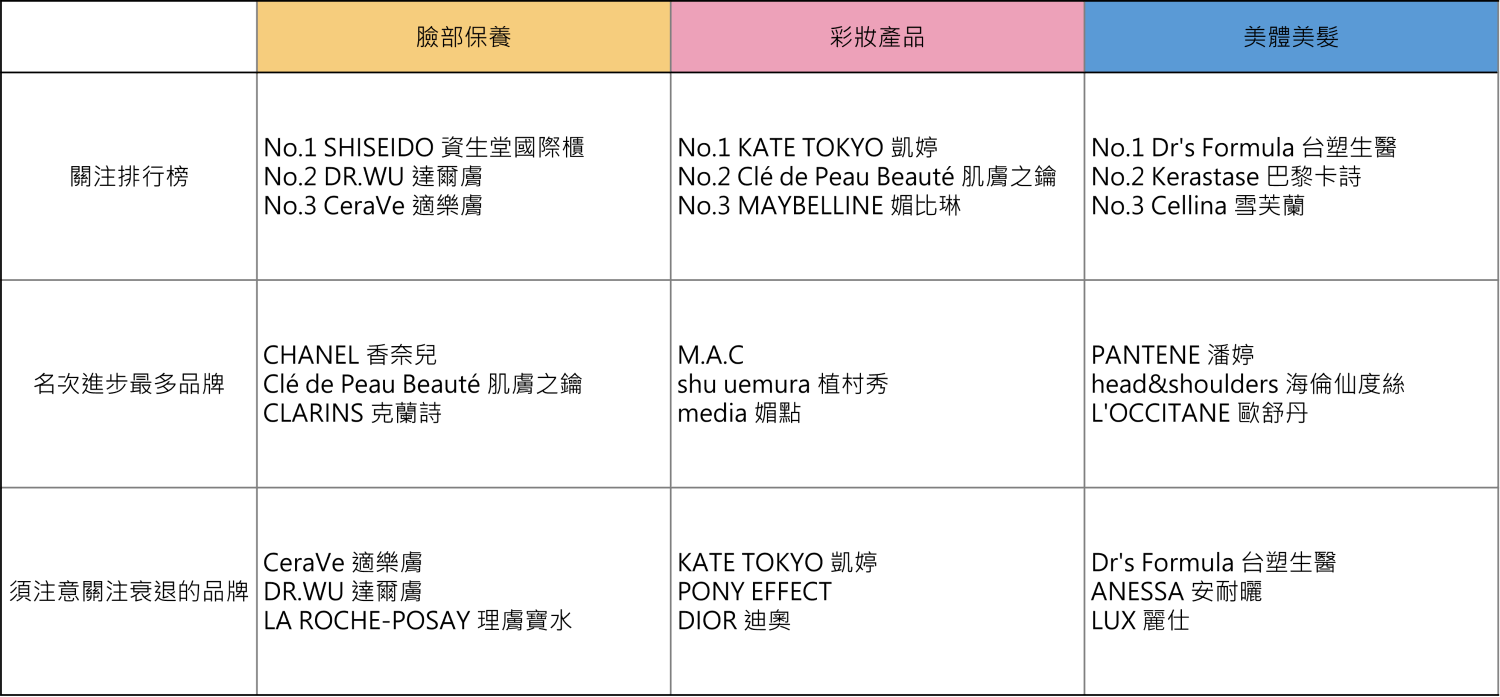
在臉部保養領域,本月前三名由 SHISEIDO 資生堂國際櫃、DR.WU 達爾膚與 CeraVe 適樂膚領先。SHISEIDO 上升 2 名至第 1 名,品牌占比增加 0.4 個百分點,反映專櫃保養在換季時段具備較強拉力。相較之下,DR.WU 與 CeraVe 雖仍維持頭部位置,但分別下降 1 名,品牌占比也減少 0.5 與 0.6 個百分點,顯示醫美保養與屏障修護品牌雖具穩定基本盤,但本月新增關注逐漸流向更高端、細緻或具新品話題的保養選項。
排名成長較明顯的臉部保養品牌,集中在專櫃與高端保養。CHANEL 香奈兒上升 17 名,主要由山茶花潤澤護唇精華、奢華極萃眼霜與持色潤唇膏帶動,對應本月唇部保養與眼周抗老需求升溫。Clé de Peau Beauté 肌膚之鑰上升 11 名,主力來自塑妍逆引再生乳霜、逆齡光采防曬霜與精質乳霜,顯示高端乳霜與抗老保養在入秋後具備明顯吸引力。CLARINS 克蘭詩上升 5 名,則由黃金亮眼雙萃、黃金亮眼萃與全效緊緻眼霜推升,進一步強化眼周保養作為本月關鍵成長題材的角色。
[彩妝產品]
彩妝產品方面,品牌前三名為 KATE TOKYO 凱婷、Clé de Peau Beauté 肌膚之鑰與 MAYBELLINE 媚比琳。KATE TOKYO 雖維持第一,但占比較上月減少 1.4 個百分點,代表其流量優勢已較上月收斂。MAYBELLINE 則上升 2 名至第 3 名,是前段品牌中動能較明顯者。整體來看,彩妝仍由底妝流程支撐,但消費者關注已不再集中於單一粉底液,而是擴展至氣墊、粉餅、遮瑕、妝前與具保養感的底妝產品。
本月彩妝成長品牌也反映底妝需求的細分化。M.A.C 上升 8 名,主力來自超持妝奢緞氣墊精華、六色遮瑕盤與持色水唇膏,顯示持妝氣墊、遮瑕與唇彩同時帶動品牌聲量。shu uemura 植村秀上升 7 名,由持久光粉餅及兩款無極限粉底推升,代表粉餅與高持妝底妝仍具穩定需求。media 媚點上升 6 名,則由柔光蜜粉、保濕粉底霜與柔焦妝前乳帶動,反映開架彩妝中「妝前修飾、柔焦膚質、保濕底妝」仍是重要溝通切角。
[美體美髮]
美體美髮領域的品牌前三名仍為 Dr’s Formula 台塑生醫、Kerastase 巴黎卡詩與 Cellina 雪芙蘭,頭部名次維持穩定。Dr’s Formula 雖憑藉明星洗髮商品拿下全站第 1 名,但品牌占比較上月減少 0.8 個百分點,顯示單品爆發雖能拉高能見度,但品牌整體流量仍受到品類分流影響。Kerastase 占比小幅增加,則呼應本月護髮與高端修護洗護需求升溫。
成長品牌方面,PANTENE 潘婷、head&shoulders 海倫仙度絲與 L’OCCITANE 歐舒丹表現較突出。PANTENE 上升 8 名,由護髮膠囊精華油、修護洗髮露與髮油帶動,顯示髮絲修護與髮油需求正在升溫。head&shoulders 上升 7 名,動能集中於頭皮控油、去屑與蓬鬆洗髮產品,對應換季期間頭皮狀態調理需求。L’OCCITANE 上升 6 名,主力來自護手霜、沐浴膠與杏仁沐浴油,則反映秋季身體滋潤與香氛沐浴情境開始加溫。
整體而言,9 月品牌競爭的核心訊號,是「頭部品牌穩定,但成長動能向換季細分需求移動」。臉部保養由專櫃抗老、乳霜、眼周與唇部修護帶動;彩妝由底妝流程延伸至氣墊、粉餅、遮瑕與妝前;美體美髮則轉向髮絲修護、頭皮控油與秋季身體滋潤。對品牌而言,接下來的溝通重點不應只停留在品類曝光,而應進一步連結「換季問題解決方案」:例如乾燥修護、眼周緊緻、唇部潤澤、頭皮控油與髮絲修護,將更有機會承接 9 月後逐步升溫的秋季保養需求。
三、新品表現
9 月美妝新品關注延續換季邏輯,但焦點更明確落在兩條主線:臉部保養由抗老精華、眼部保養與乳霜帶動,彩妝則集中於粉霜、氣墊與粉餅等秋季底妝新品。相較於夏季新品多圍繞防曬、控油與持妝,本月新品聲量更強調修護、緊緻、潤澤與霧光妝效,顯示消費者開始從盛夏情境轉向入秋後的膚況穩定與妝感調整。
在臉部保養新品中,SHISEIDO 資生堂國際櫃「激抗痕亮采緊緻超級精華」以 9.3% 新品瀏覽占比居首,@cosme 指數 5.8,顯示高機能抗老精華仍具備明顯吸睛力。CLARINS 克蘭詩「黃金亮眼雙萃」以 6.1% 新品瀏覽占比居次,@cosme 指數達 6.0,則進一步凸顯眼周保養在本月新品市場中的重要性。兩者共同反映,9 月臉部保養新品並非單純追求基礎保濕,而是更聚焦於抗老、緊緻、亮采與眼周細節修護等高機能訴求。
若從升火率觀察,部分商品雖未必擁有最高瀏覽占比,卻展現出更強的收藏與後續轉化潛力。NIVEA 妮維雅「安溯齡肌活精華」升火率達 16.2%,Elizabeth Arden 伊麗莎白雅頓「黃金肌因修護膠囊」達 15.7%,Greenvines 綠藤生機「和解淡斑精華」達 11.6%,顯示抗老修護、膠囊型精華與淡斑訴求在具備一定瀏覽量的基礎上,能有效推動消費者收藏意願。KANEBO「凝萃潤光霜」升火率達 10.2%,也呼應乳霜與換季滋潤需求升溫,代表高保濕、潤光與修護型乳霜有機會成為後續秋冬保養溝通重點。
彩妝新品方面,本月關注高度集中於粉霜、氣墊與粉餅。media 媚點「柔光保濕粉底霜」以 9.4% 新品瀏覽占比居首,GIORGIO ARMANI beauty「高訂持久輕霧光氣墊粉餅」以 8.8% 居次,MAYBELLINE 媚比琳「極限持久絲霧無瑕氣墊」則占 7.8%。這些新品共同指向秋季底妝競爭的三個關鍵字:保濕、持久與柔霧光感。相較 8 月可能由單一強勢粉底新品帶動關注,9 月新品聲量分布更為分散,代表市場正進入多品牌、多型態底妝新品競爭階段。
值得留意的是,彩妝新品中也出現「低聲量、高升火」的潛力商品。IPSA「玻光養膚精華粉底」新品瀏覽占比僅 2.9%,但升火率達 16.3%,顯示其雖尚未形成大規模流量,卻具備高度興趣轉化潛力,可能受益於養膚型底妝與玻光妝感訴求。VISEE「濾鏡美顏水粉餅」與 M.A.C「超持妝奢緞氣墊精華」升火率分別為 7.5% 與 7.1%,也可列為後續觀察品項,尤其在粉餅、氣墊與持妝修飾需求仍穩定的前提下,具備延續聲量的機會。
整體來看,9 月新品市場並非單純追逐高流量單品,而是呈現「高聲量新品吸睛、高手藏率商品蓄勢」的雙軌結構。臉部保養以抗老精華、眼周修護、淡斑與乳霜為核心,彩妝則以粉霜、氣墊、粉餅與養膚型底妝為主軸。對品牌而言,後續新品溝通除了放大瀏覽聲量,也應同步觀察升火率所代表的收藏意願;那些瀏覽占比尚未最高、但升火率突出的商品,往往更能反映消費者對具體功效與質地體驗的深層興趣。
四、9 月綜合市場洞察
整體來看,9 月美妝市場呈現「盛夏防護退場、秋季修護分流」的結構變化。臉部防曬占比明顯下降,美體美髮整體占比也略有收斂,顯示夏季以防曬、控油與基礎清潔為主的需求高峰已逐步降溫。相對地,乳霜、唇部保養與香水香精同步升溫,反映消費者在換季時段的關注焦點,正從外在防護轉向滋潤補水、局部修護與感官體驗。
從品牌與商品動能來看,本月市場主要由三條路線共同支撐。第一,高機能抗老精華、眼周保養與乳霜推動臉部保養成長,專櫃品牌與具明確功效訴求的新品更容易承接換季保養需求。第二,氣墊、粉霜、粉餅與遮瑕形成更完整的秋季底妝競爭,彩妝市場雖未見明顯擴張,但底妝內部正由單一粉底液延伸至多型態、多妝效的產品組合。第三,髮絲修護、頭皮控油與身體滋潤接續夏季清潔需求,使美體美髮從基礎洗護轉向更細緻的修護與調理情境。
後續可持續觀察兩個重點:其一,乳霜與唇部保養能否在氣溫下降後延續成長,並進一步帶動秋冬修護、滋潤與抗老保養聲量;其二,底妝新品的瀏覽關注是否能轉化為收藏、評價與口碑累積。若上述趨勢持續發酵,10 月美妝市場有機會進一步朝「秋冬保養前置布局」與「底妝質地升級競爭」兩個方向發展。
以上為 2026 年 9 月熱門排行與新品分析報告重點內容。
如想要索取完整報告內容 : 請透過連結填寫資料 https://forms.gle/PaoawEJYWDW1yPtt6 即可取得。或有其他服務需求,歡迎透過CMRI美妝行銷總研粉絲專頁或是Mail至CMRI@itrue.com.tw與我們聯繫。
謝謝!
CMRI美妝行銷總研隸屬於 i-TRUE 艾思網絡股份有限公司,運用 @cosme TW 累積逾20年的資料庫,涵蓋近12萬件產品、逾3,900的美妝品牌、150萬篇的使用心得與超過66萬名會員。透過3大資料庫與線上問卷調查方式,進行數據收集與分析,以多元觀點分享美妝趨勢與消費者洞察,提供以數據為根本的新知識價值,成為美妝品牌最佳的決策顧問與夥伴。