在美國美容零售,量販店與百貨迎入美容專門店的店中店(shop-in-shop)型合作逐漸擴散。其代表就是 JCPenney、Kohl’s 與 Sephora 的關係。 Sephora 透過把自家品項與賣場體驗帶進外部店鋪網,拓展單獨展店難以觸及的顧客接點。而 2026 年,Sephora 與韓國 CJ Olive Young 合作。這次它轉為以自家店鋪與電商為平台、接受另一家零售企業選品力的一方。本文報導其背景。
從 JCPenney 到 Kohl’s,拓展郊區的顧客接點
Sephora 在美國開始做店中店是 2006 年,在百貨 JCPenney 店內開設「Sephora inside JCPenney」,把精品美容送到造訪購物中心的廣泛顧客。
兩家的關係在 2020 年迎來轉機。JCPenney 同年申請適用美國聯邦破產法第 11 章。Sephora 同年 12 月發表與 Kohl’s 的新長期合作,2021 年起展開「Sephora at Kohl’s」。移轉合作對象的直接理由未公開,但結果上Sephora把通路大幅拓展到都市與購物中心以外的郊區型商圈。
最初以 200 店起步的 Sephora at Kohl’s,2022 年擴大到 600 店、2023 年到 850 店。據 Kohl’s,2021 年導入的 200 店,相較未導入店出現個位數後段的營收推升效果。此外合作開始後約 1 年間獲取逾 100 萬名新客,使用Sephora的顧客來店頻率也高於平均的 Kohl’s 顧客。
不只賣場、連利益也共享的 Kohl’s 合作
Sephora at Kohl’s 的交易形態,據 Kohl’s 2024 年度年報,商品的販售主體是 Kohl’s,營收計入自家業績,庫存的持有與管理、賣場的設備投資也由 Kohl’s 承擔。另一方面,兩家共同參與品項、行銷、店鋪與電商的營運,扣除含折舊費用的營運費後的營業利益各分 50%。
Sephora不用自己抱著 1,000 店規模的物件與庫存就能進軍郊區,賣場成長則利益分配也增加。Kohl’s 活用Sephora的品牌網、選品力、知名度招來新客,除商品營收外,也可期待帶動到服飾等其他類別的回遊。這是雙方利益與賣場成果連動的共同事業型模式。
2024 年度,Kohl’s 內的Sephora營收超過 18 億美元(約新台幣 581 億元)、較前年增逾 25%。擴大到全尺寸賣場 861 店、小型賣場 190 店,成為補足 Kohl’s 其他低迷類別的成長領域。
不過,合作並非擴大規模就高枕無憂。2026 年第 2 季 Sephora at Kohl’s 營收較前年同期減 4%,據報導 Kohl’s 把新商品不足與部分美容類別疲軟列為要因。帶入選品力的一方,在合作後也被要求持續供給新品牌與商品、不斷更新主場方自己做不出的來店理由。
由此浮現的店中店成功條件很明確。要有不只主場方營收、連專門店側利益也成長的機制;專門店要持續提供難以被取代的品牌調度力與選品力;以及在合作對象獲得的顧客接點,也要連結到專門店自身的會員基盤與事業擴大。
2026 年Sephora轉為接受 Olive Young 選品力的一方
2026 年,Sephora 反轉自己在店中店的立場,8 月 20 日在美國逾 500 店與電商,開始由 Olive Young 參與選定的「OLIVE YOUNG K-beauty Edit」。
Sephora 其實已於 2024 年夏天撤出韓國市場。背景除了虧損持續,也有人指出理由之一是試用與品牌策展 Olive Young 已以廣大店鋪網提供、難以差異化。約 2 年後,Sephora 把在韓國市場超越自己的零售商的選品力,納入美國的賣場。
兩家以韓國的銷售實績、消費者人氣、趨勢性為基礎選定 19 個品牌。對象約 150 項商品,以精華、乳霜、防曬、化妝水棉片、卸妝、面膜等臉部保養為中心構成。據 Sephora 發表,紐約時代廣場旗艦店設 K-Beauty 專用空間,其他店鋪與線上商店則以 OLIVE YOUNG K-beauty Edit 展開。
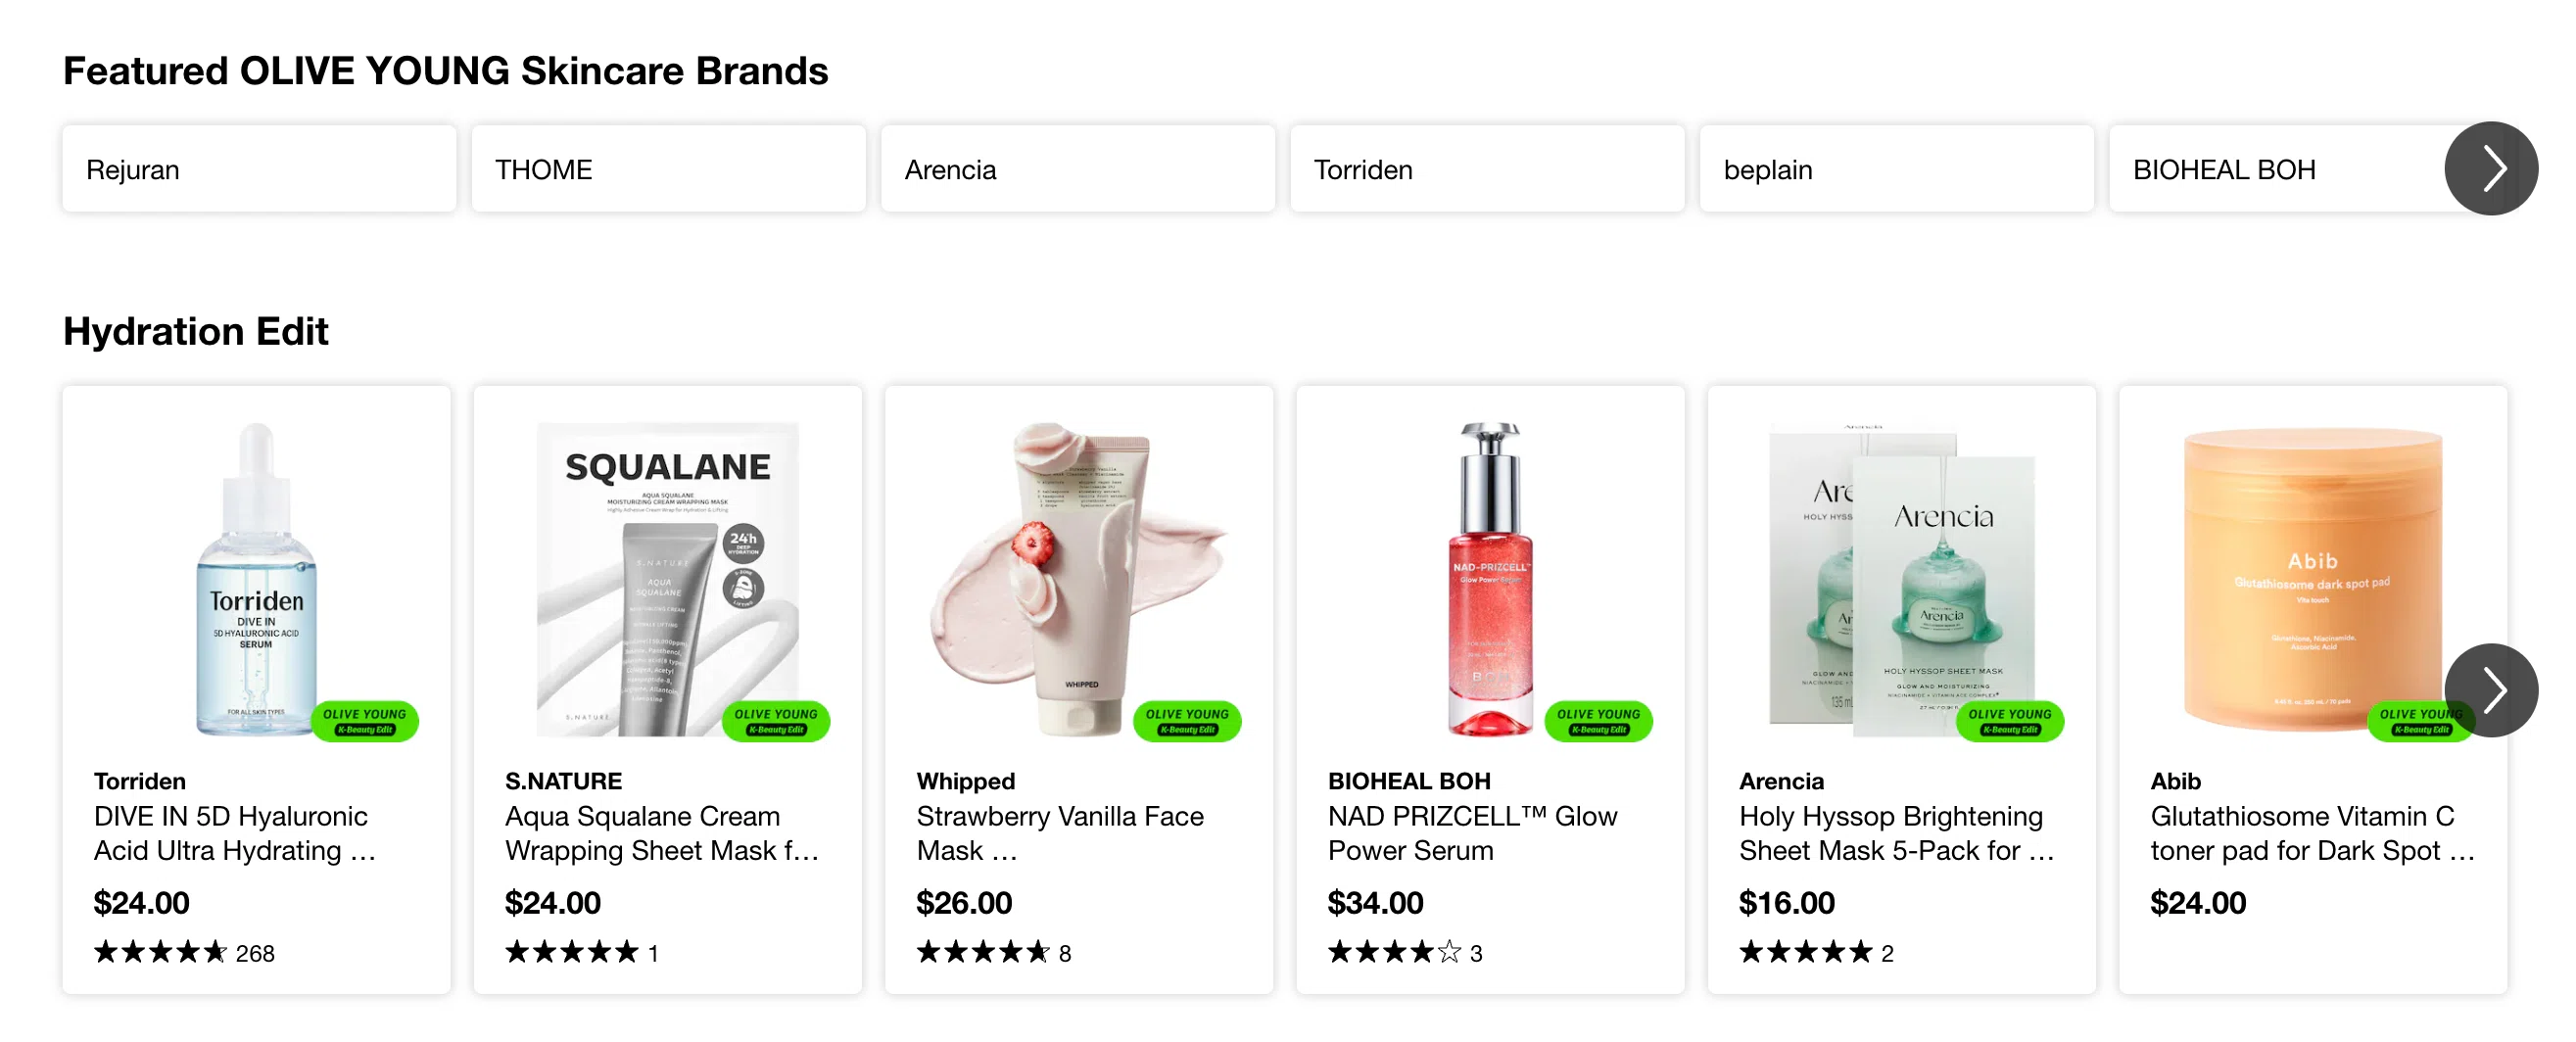
出處:美國Sephora官方線上商店
品牌與商品的產品陣容,預定依韓國趨勢與美國反應每年更新 2 次。這不是把個別熱賣商品一次性導入,而是把韓國市場接連生出的品牌與美容趨勢,持續反映到美國賣場的機制。
這與把 Olive Young 的獨立店鋪原樣在Sephora內重現的一般店中店不同,商品選定Sephora也參與,販售、待客、電商、與顧客的關係由Sephora承擔。Sephora擔任主場方,僅限 K-Beauty 領域、從外部組入 Olive Young 的資料與選品力,可說是「零售中的零售(retail-in-retail)」的形態。
對Sephora的價值,不只在商品本身。而在於得到一個能以韓國每日累積的銷售實績為基礎、持續提案下一個熱賣候選的對象。即使某品牌人氣趨緩、只要能換成別的商品,Olive Young 就不只是導入時的仲介,而成為維持賣場鮮度的選品夥伴。
Olive Young 方也在美國自營展店
對 Olive Young 而言,用Sephora的既有網,不用等自家店鋪開設就能把交易品牌送到美國各地。因賣場掛自家名字,不只商品、連「選 K-Beauty 的眼光」這種認知也能提高。
再者,在Sephora累積交易品牌的銷售實績後,作為能支援海外進軍的零售平台評價就提高,也連結到在韓國獲取有望品牌的能力。實際上 Olive Young 也並行推進自營展店,2026 年 5 月在加州帕薩迪納開設美國 1 號店。經手約 400 個品牌、5,000 SKU,也開始面向美國的電商。同年 6 月在洛杉磯的 Westfield Century City 開設 2 號店。
在收斂到約 150 項商品的Sephora內打造與廣泛消費者的接點,在自家店鋪與電商則透過更多商品與服務傳達 Olive Young 的世界觀。合作與自營展店現階段並非二選一,而能分工為面狀開拓美國市場的通路、與深化品牌體驗的據點。
兩家間的契約條件未公開,是否如 Sephora at Kohl’s 般在金錢面也共享利益的模式不明,但可說讓合作持續的關鍵,在於 Olive Young 能否把美國消費者反應反映到下次選定、持續供給絲芙蘭自己難以取得的新鮮感。
Ulta Beauty 與 Target 未能成功的理由
另一方面,2021 年開始的 Ulta Beauty(以下簡稱 Ulta)與 Target 的合作,於 2026 年 8 月結束。結束理由的細節不明,但這個案例中可從發表及其後動向看出主場方、也就是 Target 側較有利。
Ulta 從合作得到的直接收益主要是權利金(royalty),據該公司 CEO,2024 年度的權利金收入遠低於 Ulta 淨營收的 1%,顯示並非左右 Ulta 整體成長的收益規模。另一方面,待客由受 Ulta 研修的 Target 員工擔任,也設了連動兩家會員帳號的機制。
這場合作的優點是,Ulta 能一邊抑制自家展店投資、一邊把接點拓展到 600 店規模,Target 能導入精品美容與專門店型體驗。不過,它不像Sephora與 Kohl’s 那樣對半分營業利益,賣場成長回到 Ulta 利益的程度看來有限。
合作結束約 1 個月後的 2026 年 9 月,Target 推出自家選品的「Target Beauty Studio」於逾 600 店。備齊 90 個品牌、逾 1,600 項商品,逾三分之二品牌是 Target 首度登場。專任美容顧問、商品試用、試用品、定期更換的選品空間等,把在與 Ulta 合作中提供的專門店型體驗,置換成自己營運的賣場。
就 Target 這個動向來看,當主場方能靠自己重現品項與賣場體驗時,專門店側就被叩問除了招牌外還能持續提供什麼。Sephora與 Olive Young 的嘗試,可說顯示店中店的下一個競爭軸,有可能從招牌與賣場的租借,移向以資料與商品探索力進行的賣場更新本身。
撰文:BeautyTech.jp編輯部
精選圖片:美國Sephora官方線上商店
本文出自經營 @cosme的日本上市公司 istyle 集團 旗下媒體 BeautyTech.jp,專注報導全球美妝科技與創新趨勢。並由CMRI美妝行銷總研全責翻譯。
CMRI美妝行銷總研 隸屬於istyle集團台灣子公司 i-TRUE 艾思網絡,專注台灣美妝市場趨勢與消費洞察分析。