在中國化妝品市場,「怎麼做才能被 AI 選中」這種新競爭已經開始。在消費決策上參考 AI 的中國消費者達 70%,在 AI 開始比較與推薦品牌之中,作為繼 SEO 之後的新行銷手法受矚目的是「GEO(生成引擎最佳化)」。字節跳動(ByteDance)的通用 AI「豆包(Doubao)」踏出把 AI 回答版位付費化的一步等,本文追蹤動作快速的中國 GEO 最前線。
把 AI 對品牌的提及率數值化呈現
在中國,某個特定品牌「被 AI 以多高機率推薦」被以週為單位數值化,並作為服務買賣。AI 對消費行為的影響就到了這種程度。
據 WWD CHINA 與上海靜安區美容產業創新據點美創靜界共同發表的「2026 中國美妝產業發展白皮書」,在消費決策時參考 AI 的中國消費者比率達 70%,大幅超過全球平均約 40%。此外該白皮書也指出,選擇化妝品時最重視「功效資料驗證」的消費者達 72%。
因應這種環境變化、在行銷世界聚集關注的是「GEO(生成引擎最佳化)」。相對於 SEO 是為在搜尋引擎搜尋結果顯示在前段的施策,GEO 是為打造在生成式 AI 的回答中被取用、被推薦品牌與商品的狀態的作為。
據 GEO 支援業者公布、基於獨家抽樣的實測資料(2026 年第 27 週),在字節跳動的 AI App「豆包」的「美白淡斑」類別,當使用者詢問美容煩惱時,AI 自發舉出品牌名的「提及率」,P&G 的全球臉部保養品牌「OLAY」為 100%、平均排名第 3.5。接著是美國臉部保養品牌「SkinCeuticals」94%、中國臉部保養品牌「谷雨(GUYU)」89%、「SK-II」83%。
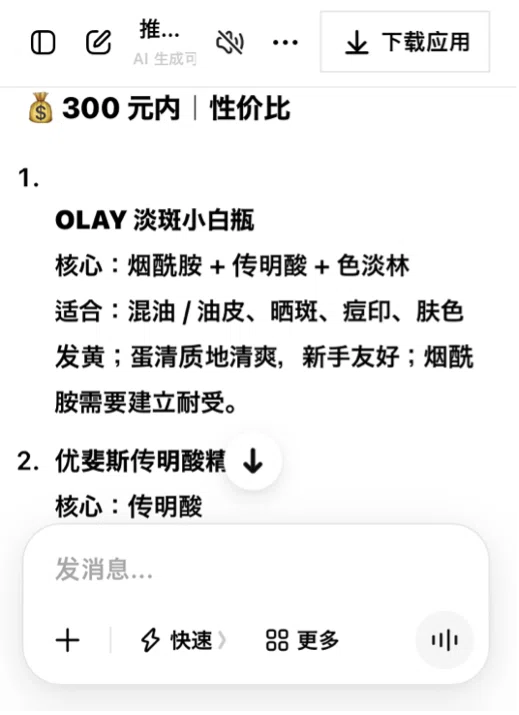
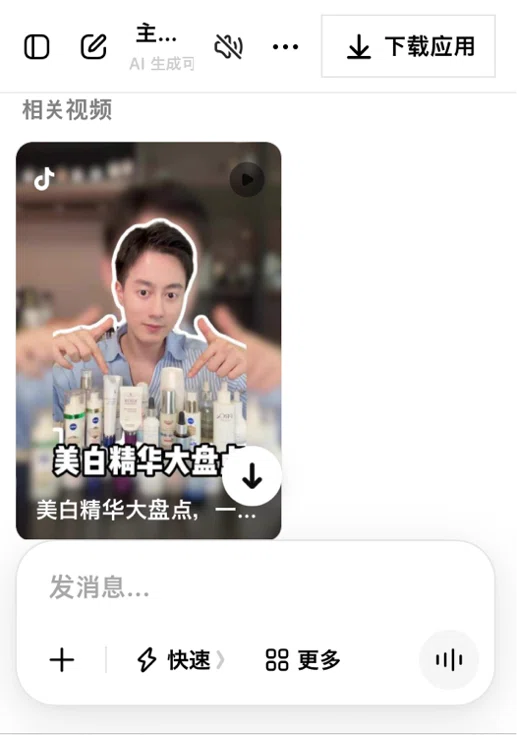
出處:豆包 App
活用 AI 的生態系圈地
如此在中國推進普及的生成式 AI 工具,大致分為 3 層。豆包等通用 AI App、淘寶測試提供的「AI 萬能搜」這類電商內 AI、中國版 Instagram「小紅書(RED)」的 AI 搜尋「問一問(AskNow)」這類內容內 AI。
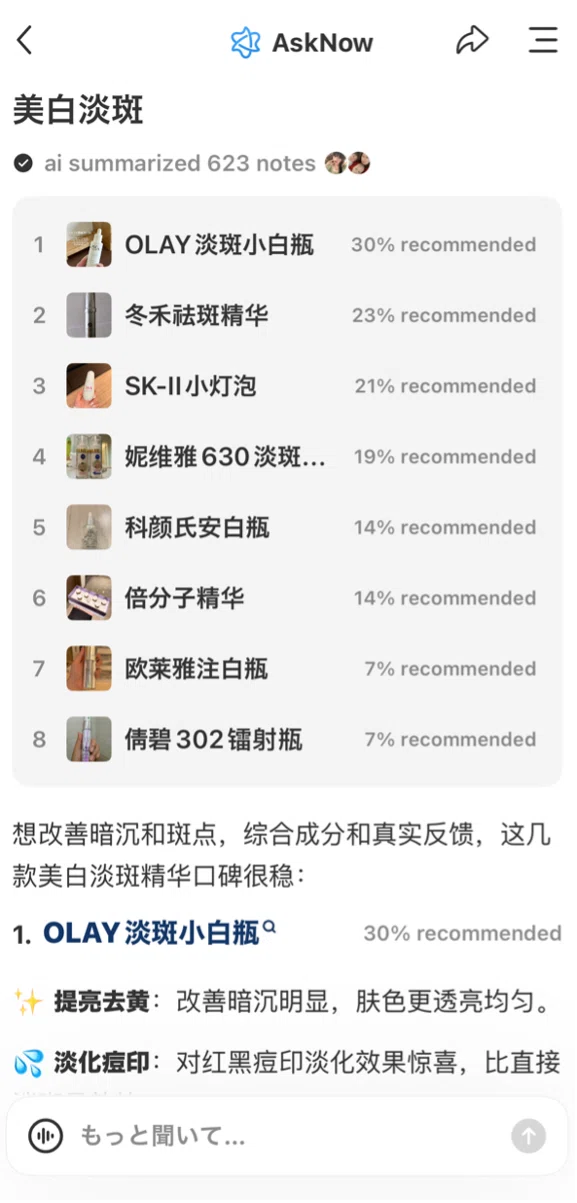
出處:小紅書 App
此外,據 QuestMobile 資料,2026 年上半年被使用的通用 AI App 集中於豆包、阿里巴巴集團的「千問(Qwen)」、「DeepSeek(深度求索)」3 強。2026 年 6 月的月活躍使用者數(MAU),豆包 3 億 8,230 萬、千問 1 億 6,718 萬、DeepSeek 1 億 2,981 萬。
這裡該注意的,是不把 AI 當作單獨服務,而看各自背後的「生態系」、也就是營運方是誰。因為各 AI 模型生成回答時參照的資料來源,強烈依賴母公司的平台,理解中國 AI 最重要的關鍵字就是「生態圍牆」。
若是字節跳動營運的豆包,TikTok 的本家中國版「抖音(Douyin)」與新聞 App「今日頭條(Toutiao)」就成為主要資訊來源。阿里巴巴的千問在功能面與「淘寶」及支付 App「支付寶」連攜,另一方面回答的引用來源據稱傾向重視有權威的媒體與政府、教育系網站。當然,各 AI 的品牌可見度會有所不同。3 強中 DeepSeek 是所謂獨立系,因不擁有自家平台,會參照權威媒體、官方網站、白皮書等外部一手資訊,對品牌而言就成為「能以自家資產作戰」的少數引擎。
在前述的豆包,OLAY 與 SK-II 等擁有龐大廣告預算的品牌進入前段,可能是因投入抖音上的龐大短影音與直播內容量成為 AI 知識庫。如此,通用 AI 與電商功能在同一企業集團內垂直整合,是中國的特徵。
面對這股龐大的 AI 流量,平台側開始轉向正式的變現。豆包正推進讓品牌與自家行銷平台「巨量引擎(Ocean Engine)」串接。這是在與使用者對話下方顯示推薦品牌、直接誘導到店鋪、小程式、商品頁的機制。收費形態採用 CPC(點擊單價)與 CPM(曝光單價),追蹤從曝光到潛在客戶獲取、到店的過程。
出處:Ocean Engine 官方網站
豆包於 2026 年 6 月,先推出面向一般使用者的付費會員服務。此時點廣告版位尚未開放,被定位為商業化的助跑階段。第 3 季開始限定有力品牌的廣告測試提供(優先本地服務、家具與建材類別、服務業),第 4 季計畫把標準化的廣告系統向全業種開放、讓人能從 Ocean Engine 管理介面一併投放。搜尋結果分成自然與廣告二層結構的過程,在 GEO 領域僅用半年多就走完。可說「AI 的推薦是黑箱、用錢買不到」這個前提正在崩解。
小紅書警戒 AI 對社群的毀損
不過,中國的平台並非全都往同一方向前進。小紅書如前述雖實作了 AI 搜尋,但對 AI 把社群資訊過度摘要展現慎重姿態。
對小紅書而言最大的資產,是對使用者投稿的真實體驗與口碑的信賴。若 AI 把多篇貼文壓縮成一個回答,不僅使用者看個別貼文的機會減少,對廣告主的曝光機會也可能減少。小紅書社內雖也檢討過把 AI 回答占整體搜尋請求的適用比率提高到 10% 的方案,但最終顯示朝壓在 3~4% 左右的方向。
另一方面小紅書表示,會為需求洞察、使用者分析、創作者選定、內容製作、投放最佳化、潛在客戶運營、以及長期價值測量,積極活用 AI。據稱分析小紅書的筆記、搜尋、留言,挖掘尚未被滿足的消費者需求,由小紅書使用者與品牌協作進行產品開發等案例已經開始。
AI「第一聯想」的爭奪戰已開始
話雖如此,尚無法斷言 AI 與使用者的對話實際推升了購買。在被大肆宣傳為「AI 內容最多的一年」的 2026 年中國「618」商戰,主要綜合電商平台的成長率僅前年同期比 0.9%,較前年的 20.9% 大幅趨緩。
相對於傳統購物 15~30 秒完結,經由聊天的購買需要多輪、1~3 分鐘,也有反倒增加購買壓力的批評。中國每日經濟新聞(NBD)介紹專家看法:AI 要作為主要購買介面扎根,推薦精度需超過 85%,到那之前約需 3~5 年。
還有一個該考量的,是 GEO 市場本身的實態。中國圍繞 GEO 的服務接連登場,另一方面關於市場規模,推估有很大落差。
中國調查公司 艾瑞諮詢(iResearch)的推估,中國 GEO 市場 2025 年僅約 6 億元(約新台幣 27.6 億元),但預估 2030 年將突破 500 億元(約新台幣 2,300 億元)。另一方面,GEO 業者側發布的推估,2025 年時點就已出現前年比增 67.8% 的 480 億元(約新台幣 2,208 億元)數字。同一年談同一市場規模,兩者卻有 80 倍落差。這也可說是 GEO 尚在黎明期、連以什麼定義 GEO 市場都未統一的表現。
在日本市場也已有多個 GEO(LLMO)對策工具登場,因應 AI 搜尋成為新的行銷課題浮現。GMO NIKKO 於 2026 年 7 月,以 5 個 AI 服務驗證臉部保養相關 6 種型的問題(共 30 個回答),引用來源前段排著美容專門媒體與大型口碑網站等第三方媒體,調查對象品牌的官方網站沒進前 10 網域。
此外在「排行、推薦」型查詢,5 個 AI 全都提及對象品牌,另一方面以煩惱、成分、年齡層為起點的 4 個查詢,提及大幅減少,其中 3 個查詢 5 個 AI 全都未提及。雖是一次性的小規模驗證,但相較於中國那種以具體肌膚煩惱或功效為起點、品牌與商品被 AI 推薦的狀況,日本在這類脈絡的品牌聯想看來仍有限。
中國正發生的現象,或許暗示日本的近未來。現在的中國,「AI 會給出答案」對消費者是理所當然,而想確實觸及這種消費者的品牌,「AI 提示回答的『第一聯想』、也就是最先被顯示的版位,由哪個品牌、用什麼樣的資料與廣告費買下」的爭奪戰已然開始。
撰文:Team Roboteer(チーム・ロボティア)
精選圖片:oatawa/stock.adobe.com
本文出自經營 @cosme的日本上市公司 istyle 集團 旗下媒體 BeautyTech.jp,專注報導全球美妝科技與創新趨勢。並由CMRI美妝行銷總研全責翻譯。
CMRI美妝行銷總研 隸屬於istyle集團台灣子公司 i-TRUE 艾思網絡,專注台灣美妝市場趨勢與消費洞察分析。